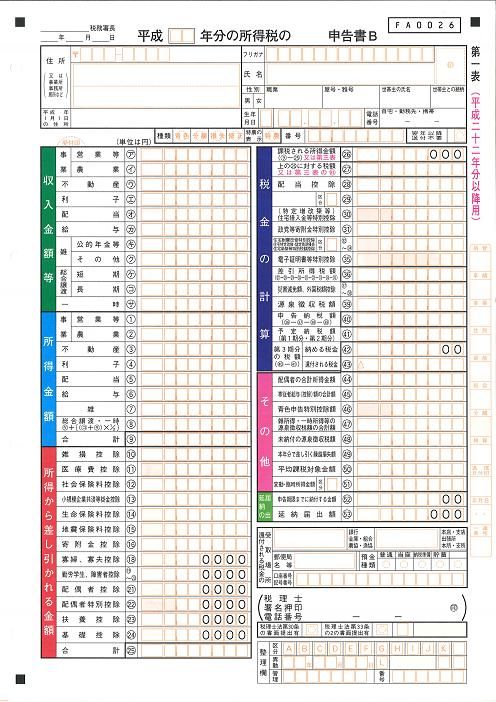
前回は国保の計算方法についてやりましたが、確定申告をしてその申告をもとにして賦課される税金がもう一つ住民税(道・市町村民税)です。
この住民税、平成19年から地方への税源移譲に伴い、所得税よりも住民税の方が低所得者層において一気に高くなりました。
なので、確定申告で自分で算出した所得税の税額よりも、大幅に高額な金額の納付書が6月に送られて驚いてしまうということにならないように、確定申告のときに住民税の税額を計算して対策をたてられるのが自主申告のいいところです。
所得の計算は、所得税と同じですが所得控除の金額が低くなります。
たとえば一般の扶養控除が33万円(所得税は38万)、基礎控除も33万円(38万)などで、中には所得税と同じものありますが、多くは所得税の控除より低くなります。
税率は、一律で道民税が4%、市町村民税が6%、併せて10%の税率と均等割が道1,000円と市町村3,000円となります。
税率をもとめて、税額控除を引いて均等割を足すと税額が分かります。
住民税の所得割は、所得金額が[35万円×(1+控除対象配偶者+控除対象扶養親族数)+32万円(控除対象配偶者または扶養親族を有する場合)]以下の場合、非課税となります。単身者は35万円以下です。
本人が障害者、未成年、寡婦(夫)で、前年の合計所得金額125万円以下の場合などでは住民税は非課税です。
このほかに、事業税や保育園などの金額も自身が申告した申告書が計算の基礎になります。
領収書だけの集計でなく、「収入を得るために掛かった経費」をしっかり計算し判断して申告することが、この厳しい時代にはより必要となってきます。
次回は、最近相談の多い税金が払いきれなかった場合について
事務局員 青山 徹也
この住民税、平成19年から地方への税源移譲に伴い、所得税よりも住民税の方が低所得者層において一気に高くなりました。
なので、確定申告で自分で算出した所得税の税額よりも、大幅に高額な金額の納付書が6月に送られて驚いてしまうということにならないように、確定申告のときに住民税の税額を計算して対策をたてられるのが自主申告のいいところです。
所得の計算は、所得税と同じですが所得控除の金額が低くなります。
たとえば一般の扶養控除が33万円(所得税は38万)、基礎控除も33万円(38万)などで、中には所得税と同じものありますが、多くは所得税の控除より低くなります。
税率は、一律で道民税が4%、市町村民税が6%、併せて10%の税率と均等割が道1,000円と市町村3,000円となります。
税率をもとめて、税額控除を引いて均等割を足すと税額が分かります。
住民税の所得割は、所得金額が[35万円×(1+控除対象配偶者+控除対象扶養親族数)+32万円(控除対象配偶者または扶養親族を有する場合)]以下の場合、非課税となります。単身者は35万円以下です。
本人が障害者、未成年、寡婦(夫)で、前年の合計所得金額125万円以下の場合などでは住民税は非課税です。
このほかに、事業税や保育園などの金額も自身が申告した申告書が計算の基礎になります。
領収書だけの集計でなく、「収入を得るために掛かった経費」をしっかり計算し判断して申告することが、この厳しい時代にはより必要となってきます。
次回は、最近相談の多い税金が払いきれなかった場合について
事務局員 青山 徹也